Visar inlägg med etikett railcare. Visa alla inlägg

lördag 1 april 2017

Portföljsammanställning Q1 2017

Nedan följer en portföljsammanställning för första kvartalet 2017:

Aktieportfölj
Bolag/aktie      Valuta         Antal           Portföljandel  
Avega SEK 1000 6%
NGS Group SEK 170 8%
H&M SEK 210 12%
Tesco GBp 2700 14%
ICA SEK 100 7%
Likvider SEK - 53%

Hittills i år är viktad totalavkastning: +0% (SIXRX: 6%, Avanza Zero: 6%) - Värdeökning 0 tkr. Värde på portfölj: 0,41 miljoner 

Under första kvartalet har jag helt sålt av mitt innehav i RailCare och Nilörngruppen samt ökat något i H&M. Jag har även sålt av något i NGS och ICA. Insatt belopp under kvartalet är 0 kr. Amorterat är 30 000 kr. Erhållen utdelning uppgick till 0 kr. 

Jag är fortfarande rätt så negativ inställd till värderingen på börsen och är rädd för börsfall inom det närmaste året. Detta reflekteras i en hög grad likvider och i mitt tyckte defensiva innehav. Den största värdemässiga förändringen under kvartalet stod Tesco för som minskade med närmare 6 tkr, även H&M har minskat med närmare 4 tkr. Alla andra innehav har gått upp, vilket kombinerat resulterat i ett nollresultat. Självklart inte nöjd, men går förhoppningsvis bättre under andra kvartalet.  

onsdag 1 mars 2017

Säljer av delar av portföljen

Lite fram och tillbaka här. Behöver nog vara med om ytterligare en kris innan jag bestämmer mig ifall det här med tajming är hopplöst eller faktiskt går att uppnå. Jag tror nämligen att det kommer en kris inom 1-2 år och att jag hellre missar en uppgång än är med om en kraftig nedgång. I slutänden spelar jämförelsen mot indexen ingen roll ifall man ändå förlorar pengar.

I vilket fall som helst så har jag sålt av delar av portföljen så att jag nu har ungefär 50% kontanter. De innehav jag helt sålt av är Nilörn och Nolato. Jag har även hyvlat av stora delar av RailCare innehavet samt minskat något i NGS Group. Utesluter inte att jag säljer av ytterligare framöver.


torsdag 16 februari 2017

Skuldsättning i portföljbolagen

En viktig parameter när man analyserar bolag är att se till bolagets skuldsituation. Ett allt för skuldsatt bolag kan inte dela ut pengar till sina aktieägare och risker att behöva "låna" in mer pengar från aktieägarna i form av en nyemission om resultatet viker vid en eventuellt kris. 

Det är dock viktigt att komma ihåg att skuldsituationen varierar kraftig mellan olika branscher och ett skuldfritt bolag behöver inte betyda att det är ett bra eller mindre riskfyllt bolag. Detta eftersom (1) verksamheten kan vara väldigt riskfyllt, det är därför ingen vågat låna ut pengar, (2) verksamheten kräver stora initiala investeringar, vilket gör att det är omöjligt att bedriva verksamheten utan skuldsättning. 

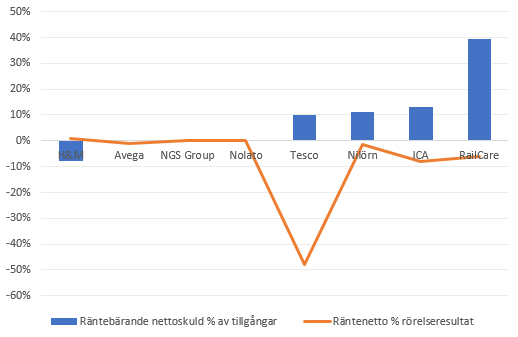
Med det sagt har jag analyserat mitt egna portföljinnehav på två parametrar (1) räntebärande nettoskuld i förhållande till tillgångarna och (2) finansnetto delat med rörelseresultatet. Den ena parametern mäter storleken och den andra flödet. Inga av mina bolag går med förlust så de täcker alla räntekostnaderna till olika grader. 


Sämst till flödet ligger Tesco med hela 48% av rörelseresultatet som går till att betala räntekostnaderna. För 2-3 år sedan låg samma siffra på runt 10% (ungefär samma som ICA gör idag). Sett till tillgångarna är RailCare värst med runt 40% i räntebärande skulder, men de betalar samtidigt en väldigt låg ränta och endast 6% av rörelseresultatet går till att betala räntor. 

Är då skuldsituationen problematiskt för någon av bolagen? Och, borde jag agera? Här blir det lite knivigare. Tesco för att ta det uppenbara exemplet värderas efter de höga löpande räntebetalningarna de gör och det är ett allmänt känt problem. Sett till tillgångarna har de inte så höga skulder utan det är snarare ett nedtryckt rörelseresultat som är problemet. Det betyder att för varje pund de stärker rörelseresultatet kommer räntekostnaderna bli något av ett mindre problem.

Värre är det faktiskt för ICA och RailCare samt kanske Nilörn. De har alla låga räntekostnader idag, men ändå en skuldsättning som potentiellt skulle kunna skada bolaget. Tesco som jag skrev tidigare skulle ha sett ut som ICA om vi gjort samma analys för 2-3 år sedan. Nilörngruppen verkar ha närmast artificiell låg räntekostnad runt 1%. Fast vid en djupare analys ser vi att Nilörngruppen ökat på skuldsättningen under året och betalar cirka 3% på deras lån nu, vilket är mer rimligt. Lånekostnaden, redovisningsmässigt, kommer öka till runt 3 miljoner per år, jämfört med runt 1 miljon för 2016. Det är ingen problem i dagsläget, men värt att hålla ögonen på. 

För RailCare så betalar de runt 4-5% på de räntebärande lånen, vilket får anses vara halvhögt. Bolaget skulle nog må bra av att sänka skuldsättningen något. Intjäningsförmågan är dock fortsatt god, men väl värt också att hålla ett öga på. 

Har ni koll på skuldsättningen på era portföljbolag? Vad anser ni är problematiskt och vad anser ni är inga problem?

lördag 31 december 2016

Årssammanställning 2016

Under 2016 tog flera av mina innehav revansch och året gick bra trots stor initial kassa. Totalt har 80 000 kr satts in och 25 000 kr har amorterats på bolånet. Totalavkastning landande på plus 46 000 kr vilket, med en viktad bas, ger en ökning på 14% för 2016. Helt klart godkänt och över SIXRX på 10%, men något under mitt absoluta mål på 20% per år.

Jag började året med en stor kassa, på ungefär 60% av portföljen som suggestivt minskades ner under året för att återigen öka till dagens ungefär 45%.

Flera av mina innehav som gick dåligt under fjolåret, gick desto bättre i år. Störst ökning har Tesco och Havyard stått för.

Förra året skrev jag exempelvis så här om Havyard: "Bolaget handlades när jag köpte aktien med ungefär 50% rabatt mot eget kapital och med en kassa som täckte upp runt 70% av börsvärdet. Idag täcker kassan mer än börsvärdet och trots att bolaget stabiliserat kassaflödet, anpassat kapaciteten, har aktien fortsatt att falla sedan dess. Helt oförklarligt tycker jag, men vad vet jag?" 

Aktien rusade sedan under året med ungefär 300-400%, men eftersom jag tvivlade vågade jag inte investera ytterligare när värderingen var som lägst, så i slutändan gick jag ungefär plus minus noll på affären. En läxa om att inte tvivla när det som mörkast ut.

Tesco har fortsatt på sin turn-around resa och har värderats upp kraftigt. Förhoppningsvis så kommer en ökad inflation i England att spilla över i tillväxtsiffror för hela branschen och ge en extra skjuts under 2017.

Under året har en mängd nya bolag åkt in i portföljen samtidigt som både NGS Group och Tesco finns kvar från föregående år. På längre sikt vill jag få ner omsättningen av innehaven, men jag finner det svårt att vara kvar i bolag som blivit dyra. Ett exempel är Nolato som jag ägt under året, men som jag sålde av under Q4 därför att de (1) är ett cykliskt bolag som lär drabbas hårt när konjunkturen viker snart, (2) är exponerade mot Eriksson och Telekom som visar på nedgång i bolaget, (3) värderas till p/e 20, trots att vinsten minskar och de kommer ha kostnader för Treef-förvärvet i Q4:an. Jag inser att anledning (3) och (2) sannolikt är kortsiktigt och (1) är en fråga om tajming, som är väldigt svårt, men men, vi får se om ett år och vidare utvärdera.

Jag har även under Q4, minskat ner något på NGS Group och Railcare samt ökat något i ICA. Det ska ses som en konjunkturförsäkring, då jag ville öka min likviditet och gå mot mer defensiva innehav. Railcare sålde jag för 134 kr per aktie och NGS Group för 187 kr per aktie. Tror fortsatt stenhårt på bolagen, då bägge är lågt värderade samtidigt som det finns stora behov av personal till vården (NGS Group) och underhåll av järnvägsnäten i Sverige och England (Railcare).

Nedan följer utgående portföljsammanställning för 2016:

Aktieportfölj
Bolag/aktie      Valuta         Antal           Portföljandel  
Avega SEK 1000 5%
Nilörn SEK 70 1%
NGS Group SEK 180 8%
RailCare SEK 250 8%
H&M SEK 160 10%
Tesco GBp 2700 15%
ICA SEK 120 8%
Likvider SEK - 45%

Hittills i år är viktad totalavkastning: +14% (SIXRX: 10%, Avanza Zero: 9%) - Värdeökning 46 tkr. Värde på portfölj: 0,41 miljoner 

Den största kapitalmässiga ökningen stod Tesco för tätt följt av Havyard. NGS Group och Railcare.

Lägenhet
Eget kapital i lägenheten uppgår till runt 2,1 miljoner.

onsdag 30 november 2016

Värdering och prognos innehav

Var länge sedan jag gick igenom mina innehav ur ett värderings- och prognosperspektiv. Egentligen tycker jag värdering är rätt vanskligt. Olika bolag har olika nivåer, om man så vill, på vad som är ett rimligt p/e-tal. Och i slutänden är det inte vilket p/e-tal du köper ett bolag för som spelar roll, utan att tillväxten som motiverade p/e-talet förblir eller förbättras. Att köpa H&M för p/e 15 kan vara billigare än att köpa Avega för p/e 10, förutsatt att H&M fortsätter att växa 5-10% per år och Avega inte gör det. Därför är det lätt att suboptimera portföljen utifrån värdering.

Hur som är kommer en genomgång av mina innehav samt egna prognoser framåt. Hoppas de ger er hjälp på vägen att fatta egna investeringsbeslut.

Bolag
Kurs   
VPA 16e  
p/e 16e  
VPA kort sikt  
VPA lång sikt 
Utdelning 16e
Avega 22,4 1,7 13 + + +
NGS Group 188 15,5 12 ++ + +
RailCare 132 10 13 ++ ++ 0
H&M 268 11 24 - + 0
Nolato 256 12,6 20 - + 0
Tesco 209 8 26 + ++ 0
ICA 275 18 15 + + +
Novo Nordisk 234 15 16 + + 0

++ = 5-10% tillväxt, + = 0-5% tillväxt. På utdelning betyder det endast att jag tror de kommer höja utdelningen. 0:a betyder att den förblir samma som föregående år.

söndag 2 oktober 2016

Portföljsammanställning Q3 2016

Nedan följer en portföljsammanställning för tredje kvartalet 2016:

Aktieportfölj
Bolag/aktie      Valuta         Antal           Portföljandel  
Novotek SEK 600 3%
Avega SEK 1000 6%
NGS Group SEK 360 16%
RailCare SEK 325 10%
H&M SEK 160 10%
Nolato SEK 120 8%
Tesco GBp 2700 14%
ICA SEK 70 5%
Indexfonder SEK 36 3%
Likvider SEK - 23%

Hittills i år är viktad totalavkastning: +10% (SIXRX: 9%, Avanza Zero: 3%) - Värdeökning 30 tkr
Värde på portfölj: 0,38 miljoner 

Under tredjekvartalet har jag minskat mitt innehav i RailCare samt tagit in Novotek, Avega och ICA som nya innehav. Insatt belopp under kvartalet är 20 000 kr. Amorterat är 0 kr. Erhållen utdelning uppgick till 0 kr. 

Valde att minska något på RailCare eftersom årets resultat kommer att skadas pga det oerhört svaga Q2-resultatet och att det finns risk att Q3 är svagt pga försvagad pund. Kanske något kortsiktigt, men insåg att jag återigen gått in en aning för stort och för snabbt i ett bolag. Nuvarande innehav är jag bekväm att behålla långsiktigt.   

Den relativt stillastående resultatet under kvartalet beror till stor del på att NGS kom med en svag Q2-rapport. Jag har dock valt att inte ändra mitt innehav där något utan tror fortsatt på att de kommer öka både vinst och omsättning de närmaste åren. 

tisdag 17 maj 2016

Inköp - RailCare

RailCare kom förra veckan med en rapport för Q1 som bekräftade att bolaget är på rätt väg mot. Omsättning och vinst ökar. Vinst per aktie uppgick till 2,39 kronor, vilket är väldigt bra för Q1 som tidigare varit en aning svagt. Ser hoppfullt ut för helåret och har ökat upp mitt innehav till totalt 360 aktier.

tisdag 19 april 2016

Analys - RailCare

Nästa bolag ut är RailCare

Affärsmodell:
a) Produkter/tjänster som jag mer eller mindre vet kommer efterfrågas även om 20 år.
RailCare erbjuder tjänster inom järnvägsunderhåll i Sverige och England. Att järnvägen kommer finnas kvar även om 20 år är nog rätt så sannolikt. Och, att den kommer behöva underhållas är lika sannolikt. En nylig genomförd utredning har även slagit fast att staten (i Sverige) själv inte har kompetens nog att sköta allt underhåll själv, vilket borde undanröja det största hotet mot RailCare, nämligen att underhållet förstatligas.   

b) Redovisat positivt resultat (senaste 10 åren)
Från 2007 till 2015 har bolaget gått med vinst under alla år förutom 2011. Sedan notering 2007 har inga nyemissioner ägt rum.

c) Helst konjunkturoberoende intjäning
Tågen behöver rulla oavsett konjunktur. Viss konjunkturberoende finns eftersom medel till järnvägsunderhåll är beroende av skattemedel. Sedan något år sker en satsning på järnvägsunderhåll, vilket borde göra det en aning mindre konjunkturkänsligt. 

d) Tillväxt
Omsättningen har ökat från runt 136 miljoner till runt 300 miljoner under 2007-2015. Förra året blev resultat och omsättning nedtryckt p.g.a. ett upphandlingsstopp i England. Upphandlingsstoppet har berott på att RailCare behövt gå igenom en ”review” från Englands motsvarighet till Trafikverket. De ska vara i full drift igen och Q1:an ska vara utan negativa effekter från detta.

Balansräkning/storlek:
a) Helst mer eller mindre skuldfritt. (Återkommer om jag ska införa ett mått)
Nej, långt ifrån det. De har en soliditet på 28 procent. På tillgångssidan finns materiella anläggningstillgångar. Anledningen till den relativt höga skuldsättningen är att de finansierar egna lokbyggen med skulder. Räntekostnader för 2015 var runt 6,5 miljoner. En genomsnittlig ränta på 2,5%.

b) Ej mindre än 300 miljoner i market cap 
Börsvärde på runt 520 miljoner vid en kurs på 119 kr.

Utdelning:
a) Ger minst 3% i direktavkastning
De delar ut 3 kr per aktie för 2015. Min inköpskurs var 98 kronor, så då var det 3 procent i direktavkastning. I dagsläget ligger direktavkastningen på 2,5 procent.

b) Delar inte ut mer än redovisad vinst
2015: 67%
2014: 32%
2013: 0%
2012: 0%

Värdering:
a) Aldrig över p/e 25
Vid 98 kr var p/e 22 för 2015. Men, p/e 10,6 för 2014, vilket är mer i den nivån som är troligt för 2016. Vid kurs 119 ligger värdering någonstans mellan p/e 10-12 för helåret 2016.

b*) Beroende på tillväxttal och alla ovan givna kriterier mellan p/e 5-25.
RailCare har tagit på sig en hel del kostnader inför 2016 och kommer sannolikt att fortsätta att växa under året med runt 5-10%. Med en liknande lönsamhet som under 2014 kommer det att bli en bra affär. Det krävs dock att inte några ytterligare driftsstopp inträffar under året och att de levererar enligt plan. Ska bli spännande att se Q1:an.

Innehav i portföljen: runt 8 %

torsdag 31 mars 2016

Portföljsammanställning Q1 2016

Nedan följer en portföljsammanställning för första kvartalet 2016:

Aktieportfölj
Bolag/aktie      Valuta         Antal           Portföljandel  
NGS Group SEK 460 25%
RailCare SEK 200 7%
H&M SEK 40 3%
Havyard NOK 1961 2%
Tesco GBp 2700 20%
Likvider SEK - 43%

Hittills i år är viktad totalavkastning: +4% (SIXRX: -0,25%) - Värdeökning 13 tkr
Värde på portfölj: 0,31 miljoner 

Under första kvartalet har jag köpt RailCare och H&M samt ökat något i NGS Group. Insatt belopp under kvartalet är 10 000 kr. Amorterat är 25 000 kr. Erhållen utdelning (efter skatt) uppgick till 0 kr. 

Har minskat ner likviden något, men har fortfarande en stor del redo i väntan på en större korrektion. Havyard, vilket är mitt största/minsta sorgebarn har fortsatt ner i källaren. Bolaget värderas långt under eget kapital och under nettokassan, men likviditeten i aktien är urusel. Påfrestande att se på, men ingenting att göra. Inväntar nästkommande rapport. Kommer sälja ifall det utlyses någon oväntad nyemission (=jag tolkat allting helt felaktigt) eller ifall verksamheten verkligen kollapsar.  Omsättningen var runt 1,7 miljarder NOK förra året och bolaget handlas nu till en kurs som värderar bolaget till 70 miljoner!! 

RailCare har jag skrivit om här ifall någon är intresserad. Kan tänka mig att öka i bolaget, men inväntar Q1:an innan jag eventuellt köper något mer. 

Tesco fortsätter på sin turn-around. Inga klagomål från mig, tror nog att de inom några har fått ordning på verksamheten igen. Mat kommer människor fortsatt att köpa oavsett brexit. Dessutom lär bolaget automatiskt visa på tillväxt igen när inflationen väl tar sig över nollan igen. Lidl ger jag inte mycket för heller.        

söndag 6 mars 2016

Analys - Railcare del2

Jag tänkte utöka analysen av Railcare något i mitt följande inlägg. Jag har gått igenom anslagen till trafikverket de senaste åren och sammanställt de i en graf nedan:

Källa: ESV, Regleringsbrev Trafikverket 2013-2016

Som framgår av grafen ökar anslaget för den del som Trafikverket själva disponerar med runt 8% 2016 jämfört med 2015, och järnvägsunderhållsdelen ökar med runt 20%. Det behöver inte per definition innebära att Railcares omsättning kommer att gå upp 8 eller för den del 20%, men jag tycker ändå att det ger en fingervisning om att efterfrågan på deras tjänster sannolikt kommer att gå upp i år då Sverige står för ungefär 50% av omsättningen. VD har nog skäl att vara positiv.

torsdag 3 mars 2016

Analys - Railcare

Tänkte jag skulle kolla på lite nya bolag. Först ut är Railcare. Noterat på aktietorget och med ett börsvärde på strax över 400 miljoner.

Om bolaget
Railcare erbjuder tjänster inom järnvägsunderhåll, specialtransporter på järnväg och maskinförsäljning. Deras verksamhet finns i fyra länder: Sverige, England, Norge och Danmark, där Sverige och England är dominerande.

För att förklara lite mer konkret vad de gör så sysslar de med att (1) lägga in nya trummor under järnvägen (för dränering), (2) snö och lövröjning, (3) renoverar elkablar och sedan så (4) hyr de ut lok, renoverar lok, samt kör vissa specialtransporter.

Den underliggande efterfrågan i Sverige åtminstone, bedömer jag som ökande, mer underhåll behövs och politiker har börjat allokera resurser till problemet. I England är det mer svårbedömt, men jag antar att en liknande problematik nog finns där med eftersatt underhåll.

Bolaget befinner sig i en expansionsfas där de bland annat utökat antalet Railvacs (underhållningståg) under hela 2015 i England och etablerat nytt kontor och anställt mer personal där. Ytterligare en Railvac (totalt då 6) ska levereras och driftsättas under året (de kör 4 av 5 nu, en är i reserv). Tidigare v-vd är sedan mitten av 2014 ny vd för bolaget. Den gamle vdn Ulf  Marklund och grundaren är numera v-vd.  

Ekonomin
Railcare omsatte runt 300 miljoner 2015, vilket var oförändrat från 2014. Det ska dock påpekas att de hade ett stort stopp i England under nov/dec då allting stod stilla, vilket har dragit ner omsättningen och resultatet för helåret 2015. Underliggande tillväxt bedömer jag ligger mellan 5-15% för 2015, Remiums prognos ligger på en tillväxt på 20% mellan 2015 till 2016. Alltså en förväntad omsättning på runt 330-360 miljoner för 2016.  

Resultatmässigt har de gjort ett positivt resultat sedan 2012, då de verkar ha fått ordningen på verksamheten. Ifall vi marginalmässigt tar 2014 som ett "normalår" landar rörelsemarginalen runt 18-19% och ett ROE på runt 40%! Railcare har dock en del leasingavtal som dopar ROE en del. Helt klart godkänd lönsamhet ändå. Ifall vi tittar på 2015 var resultatet halva det som för 2014, trots ungefär samma omsättning. Viss kostnad hade de säkert för stoppet, men jag tolkar snarare detta i likhet med vad vd:n förmedlar i sin Q4 presentation att bolaget satsat på expansion under året. Ett exempel är att personalkostnaderna har ökat med runt 32% mellan 2014 till 2015.

Skuldsättningsmässigt ligger de ganska högt i förhållande till eget kapital (2,3 ggr), men räntekostnaderna i förhållande till den totala skulden (borträknat skatteskulden) ger en ränta på 2,7%. En stor del förklaras av den leasingskuld på runt 95 miljoner (2014 årsredovisning) som blåser upp skulden. Oavsett så ligger räntetäckningsgraden på 4,8 ggr för 2015 och på 8 ggr för 2014, helt klart godkänt.

Värdering      
En normal intjäning ligger nog någonstans för 2016 på runt 40-50 miljoner efter skatt. Givet att det finns en konvertibelskuld som sannolikt kommer ge en utspädning på 9% (i början av 2017) ger ett börsvärde på 430 miljoner (98 kronor per aktie) ett p/e-tal på mellan 9,5-12 för helåret 2016.

Slutsats   
Tycker det ser lovande ut. En stor osäkerhet är ju dock hur upphandlingar och liknande sker på järnvägsunderhåll, har ingen koll på det. Något som har det? Annars skulle jag säga att det ser köpvärt ut givet att bolaget kan leverera tillväxt framöver.

För mer läsningen kan jag tipsa om en kortare intervjun med vd angående Q4-rapporten: 
https://www.youtube.com/watch?v=Uia2jT5GdZA