Läste Peter Lynch's One Up On Wall Street för ett antal år sedan . Boken är mycket läsvärd i sin helhet, men det jag framförallt inspirerades av var kategoriseringen. I boken finns det sex kategorier, jag har kokat ner de till tre. De är tillväxt-, omvandlings- och utdelningsbolag.
Från min egen portfölj:
Tillväxt (35%):
Absolent
Bredband2
Lehto Group
Nilörngruppen
Omvandling (35%):
Apetit
Nordea
Skanska
TopDanmark
Tesco
Utdelning (30%):
Acando
Castellum
Handelsbanken
ICA
Sampo
Kortfattat är tillväxtbolag företag där vinsten eller försäljningen växer snabbt. De kostar vanligtvis mer än andra bolag och kan falla snabbt om tillväxten uteblir. Omvandling kan både vara "turn-arounds" där ett företag går tillfälligt dåligt av någon anledning, men kan också vara händelsestyrt, exempelvis en uppdelning av bolaget eller att bolaget går från att inte dela ut pengar till att dela ut pengar. Utdelning är för mig stabila bolag, som både idag och historiskt har visat på relativt hög utdelning. Jag föredrar utdelare som verkar inom industrier som jag tror ska vara "för evigt", exempelvis undviker jag telekombolag av den anledningen.
Att förstå att värderingen är olika är nyckeln. Tillväxtbolag kostar vanligtvis minst p/e 15-20, utdelningsbolag ska inte kosta mer än p/e 15 och för omvandlingsbolag är inte p/e-talet idag relevant utan vad det blir om några år.
Kategorierna är inte helt uteslutande utan i den bästa av värdar kan de passa i alla tre. Ett missförstått tillväxtbolag med en jättekassa är nog min dröminvestering. Bolagen kan även flytta mellan kategorierna. Exempelvis borde kanske TopDanmark flyttas ner till utdelningsbolagen nu, då övergången från "skandaler" och återköp, Sampos intåg och utdelning redan skett.
Tänk på det som ett bolag. Ett bra företag behöver en mix av tillväxtprojekt, några stabila kassakor och så några glömda problembarn som behöver fixas. Det är kombination som är viktig inte exakta fördelningen.
Hur gör ni själva? Lägger ni alla pengarna i en "optimal" kategori eller kör ni med fler kategorier?
lördag 1 september 2018

fredag 29 juni 2018
Portföljsammanställning Q2 2018
Nedan följer utgående portföljsammanställning för första halvåret 2018:
Aktieportfölj
Hittills i år är viktad totalavkastning: +17% (SIXRX: 3%, Avanza Zero: -2%) - Värdeökning 75 tkr. Värde på portfölj: 0,5 miljoner
So far so good får man nog konstatera att förändringen av portföljstrategin har varit. I korthet går den ut på att vara fullinvesterad (likt en fond) och bestå av minst 15 innehav. För att bli fullinvesterad direkt valde jag att ta ut 100 tkr ur portföljen i början på året.
Under första halvåret har Absolent (+60%), Tesco (+25%) och B2 (+25%) bidragit mest till portföljen.
De förändringar som skett sedan nyår är att H&M såldes av helt i slutet på januari. Innehavet uppgick under en tid till mitt största innehav, men efter försäljningssiffrorna i december började jag sälja av aktier. Bolag står inför större förändringar än vad jag först anade och efterföljande rapporter har bara förstärkt min bild av detta.
Andra förändringar är mindre minskningar i B2, TopDanmark, ICA och Sampo. De ska ses som justeringar för att öka antalet innehav i portföljen. Hittills kan jag konstatera att det inte varit lyckat (de jag sålt har gått upp och de jag köpt har gått ner), men det är allt för tidigt att säga.
Nya innehav är Handelsbanken, Lehto Group och Polygiene. För Polygiene finns vidare läsning på aktiefokus. Analysen för Handelsbanken är att både banken och svensk bank i stort har gått ner under en tid, trots att intäkterna faktiskt inte minskat. Bolånen fortsätter att öka samtidigt som bankerna handlas med direktavkastning på 7-8%. Handelsbanken har ett starkt varumärke och lokal närvaro. Så det blev lite för billigt att låta bli även fast jag köper att handelsbanken kanske inte är bäst på IT och att det finns en risk för kreditförluster i Sverige framöver.
Är helt klart nöjd efter första halvåret även fast jag förväntar mig en lugnare takt framöver. Hur har det gått för er?
Aktieportfölj
| Bolag/aktie | Valuta | Antal | Portföljandel |
|---|---|---|---|
| Absolent | SEK | 445 | 16% |
| Acando | SEK | 800 | 2% |
| Apetit | EUR | 80 | 2% |
| Bredband2 | SEK | 45000 | 13% |
| Castellum | SEK | 160 | 4% |
| Handelsbanken | SEK | 200 | 4% |
| Lehto Group | EUR | 100 | 2% |
| Polygiene | SEK | 500 | 1% |
| ICA | SEK | 150 | 8% |
| Nilörngruppen | SEK | 240 | 4% |
| Sampo | EUR | 80 | 7% |
| Skanska | SEK | 120 | 4% |
| TopDanmark | DDK | 135 | 10% |
| Tesco | GBp | 2700 | 16% |
| Likvider | SEK | - | 3% |
Hittills i år är viktad totalavkastning: +17% (SIXRX: 3%, Avanza Zero: -2%) - Värdeökning 75 tkr. Värde på portfölj: 0,5 miljoner
So far so good får man nog konstatera att förändringen av portföljstrategin har varit. I korthet går den ut på att vara fullinvesterad (likt en fond) och bestå av minst 15 innehav. För att bli fullinvesterad direkt valde jag att ta ut 100 tkr ur portföljen i början på året.
Under första halvåret har Absolent (+60%), Tesco (+25%) och B2 (+25%) bidragit mest till portföljen.
De förändringar som skett sedan nyår är att H&M såldes av helt i slutet på januari. Innehavet uppgick under en tid till mitt största innehav, men efter försäljningssiffrorna i december började jag sälja av aktier. Bolag står inför större förändringar än vad jag först anade och efterföljande rapporter har bara förstärkt min bild av detta.
Andra förändringar är mindre minskningar i B2, TopDanmark, ICA och Sampo. De ska ses som justeringar för att öka antalet innehav i portföljen. Hittills kan jag konstatera att det inte varit lyckat (de jag sålt har gått upp och de jag köpt har gått ner), men det är allt för tidigt att säga.
Nya innehav är Handelsbanken, Lehto Group och Polygiene. För Polygiene finns vidare läsning på aktiefokus. Analysen för Handelsbanken är att både banken och svensk bank i stort har gått ner under en tid, trots att intäkterna faktiskt inte minskat. Bolånen fortsätter att öka samtidigt som bankerna handlas med direktavkastning på 7-8%. Handelsbanken har ett starkt varumärke och lokal närvaro. Så det blev lite för billigt att låta bli även fast jag köper att handelsbanken kanske inte är bäst på IT och att det finns en risk för kreditförluster i Sverige framöver.
Är helt klart nöjd efter första halvåret även fast jag förväntar mig en lugnare takt framöver. Hur har det gått för er?
söndag 18 mars 2018
Att hitta en vinnare
När värderingar på börsen är höga är det lätt att bli passiv och en smula apatisk inför utmaningen att hitta nya bolag till portföljen. Det är dock ett feltänk som kan stå dig dyrt i längden. För i längden avgör nämligen inte vilket pris du betalade för aktien (om inte absurt dyrt bör väl tilläggas), utan att bolaget som du köpte fortsätta att växa.
För egen del försöker jag alltid utvärdera en aktier enligt följande tre kriterier:
1. Utdelning
2. Tillväxt
3. Risker
Det finns inget givet svar på att det ena kriteriet är viktigare än det andra, utan det är en mix. Ett bolag med låg "risk" i sin verksamhet kan vara värd att investera i trots att bolaget har låg tillväxt. Men, förenklat bör nog åtminstone två av kriterierna vara bra. Och, som alltid ligger sporten och utmaningen i detaljerna.
Utdelning först. Att få pengar från en aktie hjälper dig att vara långsiktig. Den ger dig även en bild över hur mycket pengar verksamheten faktiskt skapar. När ett bolag kan dela ut en rejäl slant samtidigt som det växer tyder på styrka. Antingen är produkten ett måste inom den branschen, eller så är tjänsten helt outbytbar.
Tillväxt sedan. 1 svensk krona från 1968 är idag värd över 11 kr, metallpriset alltså. Men, 1 krona placerat i en inflationsskyddad tillgång, skulle varit värd ca 6 kr. Oavsett vilken du valde hade du förstått kraften i ränta-på-ränta. Samma sak gäller för tillväxt. Det räcker egentligen med att något växer med någon procent över inflationen, att det växer uthålligt, är vad som spelar roll.
Risker. Det finns alltid oväntade saker som uppkommer, därför är det bra att försöka filtrera bort de risker du faktiskt kan se. Hög skuldsättning är en sådan. En annan är inkomstben. Exempelvis ett produktbolag som bara säljer en produkt till en bransch. Att verka inom bransch som är reglerad är en annan viktig risk att ibland undvika. Allting som kan innebär en nyemission eller slå hårt mot intjäningen eller för den delen kan innebära en stor kostnadsökning, är en risk. Att kursen hoppar upp och ner är en möjlighet, inte en risk ...
Utdelning, tillväxt och risker. Enkelt att komma ihåg och gå igenom innan du köper en ny aktie. Att bara tänka igenom de här kriterierna tycker jag hjälper för mig iallafall. Och, de går att göra oavsett vad värderingen är ... eller vad säger ni?
söndag 31 december 2017
Årssammanställning 2017
2017 var året då en ny portföljstrategi kom på plats. Efter att ha börjat året med en stor kassa, investerades sedan merparten upp, många nya innehav tog plats, vissa har gått bättre än andra. Totalt har 79 000 kr satts in och en fond skapats. Totalavkastning landande på plus 35 000 kr, vilket ger en ökning på 8% för helåret. Detta är strax under SIXRX på 10%, och klart under mitt absoluta mål på 20% per år (puh vilket mål jag satt...).
Sämst bland mina innehav har H&M utvecklas. I mitten av året ökade jag upp till strax över 16% av portföljen. Efter de usla försäljningssiffrorna i december valde jag att nära inpå halvera mitt innehav. Vi får trots det hoppas att H&Ms problem inte är permanenta.
Tre lyckoträffar har dock också inträffat under året. Först var Avega som köptes upp ungefär 100% över min inköpskurs, i början av året använda jag kassa för att köpa mitt innehav i TopDanmark som stigit närmare 50% sedan dess. Även Bredband2 tillkom under hösten har sedan dess stigit rejält och är upp 20% sedan inköp.
Fondportföljen började året med en stor kassa, på ungefär 45% av värdet som efter en ny portföljstrategi (läs mer här), har minskats ner till 21%. Grundtanken är att göra en stängd fond av min portfölj, så inga ny insättningar kommer till nu. Sedan har jag satt 15 bolag som minimum och 20% som max på kontanter.
Under året har NGS Group och Railcare sålts av. Avega köptes upp. Ganska många nya bolag har tillkommit; Absolent, Acando, Apetit, Bredband2, Castellum, Sampo och Skanska. Jag har även ökat upp i ICA, H&M och Nilörngruppen. Totalt antal bolag uppgår till 12 st.
Nedan följer utgående portföljsammanställning för 2017:
Aktieportfölj
Hittills i år är viktad totalavkastning: +8% (SIXRX: 10%, Avanza Zero: 8%) - Värdeökning 35 tkr. Värde på portfölj: 0,53 miljoner
Sämst bland mina innehav har H&M utvecklas. I mitten av året ökade jag upp till strax över 16% av portföljen. Efter de usla försäljningssiffrorna i december valde jag att nära inpå halvera mitt innehav. Vi får trots det hoppas att H&Ms problem inte är permanenta.
Tre lyckoträffar har dock också inträffat under året. Först var Avega som köptes upp ungefär 100% över min inköpskurs, i början av året använda jag kassa för att köpa mitt innehav i TopDanmark som stigit närmare 50% sedan dess. Även Bredband2 tillkom under hösten har sedan dess stigit rejält och är upp 20% sedan inköp.
Fondportföljen började året med en stor kassa, på ungefär 45% av värdet som efter en ny portföljstrategi (läs mer här), har minskats ner till 21%. Grundtanken är att göra en stängd fond av min portfölj, så inga ny insättningar kommer till nu. Sedan har jag satt 15 bolag som minimum och 20% som max på kontanter.
Under året har NGS Group och Railcare sålts av. Avega köptes upp. Ganska många nya bolag har tillkommit; Absolent, Acando, Apetit, Bredband2, Castellum, Sampo och Skanska. Jag har även ökat upp i ICA, H&M och Nilörngruppen. Totalt antal bolag uppgår till 12 st.
Nedan följer utgående portföljsammanställning för 2017:
Aktieportfölj
| Bolag/aktie | Valuta | Antal | Portföljandel |
|---|---|---|---|
| Absolent | SEK | 286 | 6% |
| Acando | SEK | 400 | 2% |
| Apetit | EUR | 80 | 2% |
| Bredband2 | SEK | 50000 | 11% |
| Castellum | SEK | 160 | 4% |
| H&M | SEK | 250 | 8% |
| ICA | SEK | 165 | 9% |
| Nilörngruppen | SEK | 240 | 3% |
| Sampo | EUR | 100 | 8% |
| Skanska | SEK | 55 | 2% |
| TopDanmark | DDK | 165 | 11% |
| Tesco | GBp | 2700 | 12% |
| Likvider | SEK | - | 21% |
Hittills i år är viktad totalavkastning: +8% (SIXRX: 10%, Avanza Zero: 8%) - Värdeökning 35 tkr. Värde på portfölj: 0,53 miljoner
måndag 26 juni 2017
Tar och pausar bloggen
På grund av ändrade arbetsförhållanden kommer jag att pausa bloggen ett tag nu. Känner också att frekvensen på blogginläggen har gått ner under en tid. Kommer lämna kvar allting som har skrivits så får vi se om jag gör en Lundaluppen och återvänder i framtiden.
Tills dess, väl mött!
Tills dess, väl mött!
onsdag 21 juni 2017
Olika eller samma Indexfond?
Funderar på att vrida om en del av mitt nysparande till indexfonder. Det finns ju en mängd produkter att tillgå och det går att få Sverige-index, USA, Europa för 0% eller 0,2% för lite bredare index.
Det jag funderar på är om jag ska dela upp det och köra 33/33/33 på respektive marknad eller om jag bara ska köra ett svenskt index? Vad tycker ni, några erfarenheter?
Det jag funderar på är om jag ska dela upp det och köra 33/33/33 på respektive marknad eller om jag bara ska köra ett svenskt index? Vad tycker ni, några erfarenheter?
torsdag 8 juni 2017
Sparräntorna på väg upp?
Något anekdotiskt det här men har fått en känsla över att pengar blivit något dyrare den senaste tiden och det yttrar sig genom höjda sparräntor.
(1) Fick för en vecka sedan ett mejl från Avanza där de meddelande att sparräntan på Collector hade höjs till 0,7% senare följde även Nordax som också är anslutna till Avanza efter och höjde till 0,7%. Mycket bra och mycket smidigt så slipper man öppna ett konto på Norwegian eller direkt hos aktörerna. (Collector erbjuder dock 0,8% ränta ifall man öppnar upp ett konto hos dem direkt).
(2) Santander har börjat erbjuda 1% ränta, förutsatt att du accepterar en månads utbetalningsperiod, dvs, defacto låst på en månad.
(3) För ca 2 månader sedan höjde även Sbab sin ränta från 0,55% till 0,65% olåst.
Hoppas den positiva trenden fortsätter!
tisdag 9 maj 2017
ICA - Q1 rapport
Idag publicerade ICA sin Q1 rapport tillsammans med försäljningssiffror för april. Viktigaste siffrorna är:
- Försäljningen för Q1 landande på 24 984 Mkr (24 761), en ökning med 0,9 procent jämfört med tidigare år
- Rörelseresultatet exklusive engångsposter blev 996 Mkr (959)
- Periodens resultat uppgick till 1 132 Mkr (735).
- I resultatet ingår resultat från avyttringar samt nedskrivning av anläggningstillgångar med netto 399 Mkr (17). Resultat per aktie var 5,61 kr (3,65).
- Avyttringen av fastigheterna i Norge slutfördes den 1 februari vilket resulterade i en reavinst om cirka 400 Mkr.
- Försäljning för april, d.v.s. inkl. Påsken i år, steg med 8% och 7,3% like-for-like.
Påskförsäljningen spelar verkligen roll för hur resultatet landar, men mätt i perioden januari-april ökade fortsatt försäljningen med ungefär 3-4%, vilket jag tycker är helt klart godkänt med tanke på hur mättad ändå matmarknaden är i Sverige.
Viktiga andra hållpunkter var:
- Fortsatt satsningar på e-handel, de växer både kraftigt inom ICA och i Apotek Hjärtat.
- Fortsatt investeringar i logistikhanteringen (ej helt klara)
- Fortsatt fokus på att konsolidera Baltikum (förvärv och rebranding i Estland)
- Hemtex går fortsatt dåligt, men Apotek Hjärtat har börjat gå bättre, vilket ska bli spännande att följa framöver om det lyfter
- Viss försäljningspress i Baltikum från Lidl (främst Litauen)
- Går trögt för ICA banken, men bolaget går fortsatt med vinst
- Starkare balansräkning än på länge (1.2x Net debt / EBITDA)
Många saker är kända, men det jag tycker är värt att lyfta fram är att de faktiskt lyckas öka sin e-handelsförsäljning med både 50% (ICA) och 120% (Apotek Hjärtat) under kvartalet! Och, att den underliggande verksamheten rör sig fortsatt stabilt uppåt. Med ett p/e på mellan 15-20 finns det givetvis fallhöjd, men inte nog för mig att sälja i dagsläget. ICA är ett väldigt starkt varumärke och jag hoppas på många framgångsrika år tillsammans framöver!
onsdag 3 maj 2017
Fortsatt hög fallhöjd i Eltel
Minns inte exakt när det var, men måste ha varit någon gång förra året som jag tittade på Eltel, tror det var snåljåpen eller någon annan bloggare som hade tittat på Eltel. Vid en första anblick såg det ut som ett bolag i min smak, men något för dyr i förhållande till tillväxt och skuldsättningen gjorde att jag inte köpte några aktier, vilket har visat sig vara helt rätt så här i efterhand.
Först, vad gör Eltel? Eltel är en teknisk lösningleverantör av kritisk infrastruktur, d.v.s. elsystem, telesystem och annan liknande typ av infrastruktur. Det både bygger och underhåller system i en rad länder, främst inom Europa och omsatte förra året ungefär 14 miljarder kronor. Bolaget är från början en spinn-off från Fortum, men har sedan 2001 varit ägda av diverse riskkapitalbolag.
Verksamheten är vid en första anblick väldigt stabil och jag vill minnas att de exempelvis har något serviceavtal på Lidingöbanan som lönsamt tickar på år efter år. De har dock bygg och projektverksamhet som det visar sig så här i efterhand inte gått något vidare. Efter att inte ha levererat den kvalitén som krävs har de åkt på en rejäl smäll i Norge. Detta har i sin tur lett till vinstvarningar och tidigare i år var skuldsituationen i bolaget så pass dåligt att bankerna börja kräva mer säkerhet för lånen, vilket gör att en 1,5 miljarder stor nyemission ska genomföras i syfte att stärka balansräkningen. Vd har fått sparken, en ny har tillsatts och flera namnkunniga investerare som Didger & Gerge har sålt sina aktier.
Idag, kom Q1-rapporten, som innehöll ytterligare nedskrivningar och bolaget redovisar en förlust på närmare 1,5 miljarder kronor för första kvartalet.
När jag tittar på Eltel med nya ögon ser jag ett bolag i kris. Att bolaget gör rekordnedskrivningar är nog mest en effekt av de fått en ny vd som vill rensa ut i bolaget. Försäljningen verkar ticka på och går faktiskt upp under kvartalet.
Ifall vi analyserar hur bolaget gick innan "IPO förberedelserna", d.v.s. runt 2013-2014, ser vi att bolaget gjorde en vinst på strax över 11 miljoner EUR, d.v.s. runt 100 miljoner kronor. Sedan dess har visserligen skuldsättningen minskat något, men att bolaget från den nivå skulle kunna fyrdubblavinsten på en omsättningsökning på bara 12%, verkar inte långsiktigt hållbart för den här typen av aktör.
Så vad är en rimlig värdering idag? Det som nu kommer ske är att bolaget ska sälja ungefär 10% av omsättningen och det till en kostnad av 40 miljoner EUR under 2017. Så om vi drar ner omsättningen med 10% hamnar vi ungefär där vi var 2013-2014. Det borde därför vara rimligt att även lönsamheten, efter allting är klart, hamnar ungefär på samma nivå. Eftersom de förmodligen passar på att skära lite extra, när de väl gör en omstöpning, kanske vi kan få upp lönsamheten något, men en rimlig nivå bör nog ligga på kanske runt 100-150 miljoner kronor i vinst för 2018 (eller snarare kanske 2019?). Vid ett p/e-tal på 15 hamnar vi på mellan 1,5 miljarder till 2,25 miljarder kronor i värdering för Eltel. Det ger en kurs på mellan 23 till 36 kronor per aktie, före emission. Givet att stängningskursen blev runt 47 kronor per aktie borde det finnas en hel del fallhöjd kvar. Håll er borta är mitt råd.
måndag 24 april 2017
Lansering av fond
Presenterade för någon månad sedan idén om att fondifera en del av min portfölj för att få en mer konsekvent investeringsstrategi.
Läs gärna tidigare inlägg:
http://breakingbucks.blogspot.se/2017/03/fondering-vidare-resonemang.html
http://breakingbucks.blogspot.se/2017/03/en-fonds-styrka-och-svaghet.html
Det jag nu beslutat är att lansera en fond. Storleken ska vara på 500 000 kr, d.v.s. något mer än vad jag har i portföljen för tillfället och att den ska lanseras vid nyår 2017/2018. Reglerna för fonden ska vara att den minst ska bestå av 15 innehav och att andelen kontanter aldrig får överstiga 20 procent. Fonden får endast investerade i aktier och på noterade marknader i västvärlden. Både 2017 och 2018 ska ses som en övergångsperiod och reglerna börjar gälla skarpt i slutet på 2018. Avkastningsmålet på fonden är satt till 12 procent per år i genomsnitt.
Resterande nysparande när väl fonden är stängd ska allokeras till 100% in i indexfonder. Ifall inget oförutsett inträffar kommer fonden att stängas för insättningen vid nyår 2017/2018.
Detta kommer givetvis att innebära en del större förändringar och jag har redan börjat genomföra en del. Exempelvis har jag som en konsekvens av mitt beslut köpt tillbaka Nilörngruppen. Antalet innehav uppgår därför till sju i dagsläget.
Vad tror ni om förändringen? Är jag knäpp eller tänker jag rätt?
onsdag 19 april 2017
Försäljningsanalys H&M
Jag har tagit och djupdykt ner i de senaste försäljningssiffrorna från H&M, nämligen de för första kvartalet 2017. Det som har börjat hända som pågått ett tag är att de största marknaderna Tyskland, USA, UK och Frankrike har saktat ner väsentligt. Exempelvis var bara Tysklands negativa bidrag nästan 1% i mindre försäljning jämfört med tidigare år.
Det som dock växer och som växer kraftigt är Kina och Indien m.fl. asiatiska länder. Nedan ser vi fördelningen från de topp 8 bidragsgivarna:


Det som dock växer och som växer kraftigt är Kina och Indien m.fl. asiatiska länder. Nedan ser vi fördelningen från de topp 8 bidragsgivarna:

Två saker man kan slås av är att dels finns det ett par riktigt stora marknader som Kina, Japan, Indien, Sydkorea som fortsatt växer kraftigt. Kina växte med runt 20%, Indien med över 200%, Japan med runt 20% och Sydkorea med runt 30%. Och dels ser man hur spridd försäljningen är. Det är svårt att peka på en enskild marknad där försäljningsökningen kommer ifrån utan det finns väldiga många källor. Många bäckar små... Men, jag tycker det är glädjande att se att Japan och Sydkorea, som är väldiga mogna klädmarknader, växer så pass snabbt.
Ifall vi vänder på steken och tittar på de största negativa bidragsgivarna ser vi att Tyskland och Holland är dominerande.

Totalt finns det 10 marknader som H&Ms försäljning minskar i, där Tyskland och Holland står för ungefär trefjärdedelar. Ifall man ska vara en olycksfågel påpekar man att det är ytterst mogna marknader och e-handelsvänliga länder som försäljningen minskar i. Och även ifall inte försäljningen i USA minskade har den kraftigt stannat in så det är bara en tidsfråga innan den minskar också.
Att försäljningsminskningen endast skulle bero på e-handel köper jag inte då vi exempelvis bara för något år sedan kunde se tillväxttal på över 20% i de här länderna där nu försäljningen minskar. Snarare är mode en flyktig fågel som ibland kan vara svårt att fånga. Men, visst är det något illavarslande att de största marknaderna verkar ha slutat att växa när samtidigt Zalando växer med runt 20%.
Tillväxtpotential framåt? H&M finns nu i 52 länder, ifall vi bortser från franchise. Totalt finns det väl runt 200 länder i världen, så det finns gott om plats att växa på. Största "u-land" förutom Kina och Ryssland är Turkiet och Mexiko som befinner sig på plats 22 och 23 i försäljningsstatistiken. Det går ungefär 16 Mexiko på ett Tyskland så det vill till att de får till de stora asiatiska länderna för att försäljningen inte ska ta styrkt om Tyskland ska fortsatt minska.
Slutligen, jag tycker fortsatt det finns tillväxtpotential i H&M även fast case:et för min del är att de ska få upp marginalerna igen, vilket jag tror kommer ske när de drar ner på investeringarna och då de får lite valutamedvind igen (när det nu händer...).
tisdag 11 april 2017
Inköp Topdanmark
Eftersom jag inte vill vara sämre än Lundaluppen och Kenny på Aktiefokus har jag också köpt en position i det danska försäkringsbolaget Topdanmark. Läs gärna lundaluppens analys om bolaget.
Det jag kan tillägga är att jag tror att värderingen på runt p/e 10-11 för fjolårets vinst även beror på de relativt låga prognoser som bolaget själva gör för 2017. De räknar med ett rörelseresultat på 900 - 1000 miljoner DDK, mot fjolårets runt 1500. En anledning som de anger är lägre avkastning på portföljen. Om de tryckt ner prognosen med anledning av ägarstriden lämnar jag osagt.
Oavsett tycker jag caset är bra, dvs att de snart kommer implementera utdelning som kommer ligga någonstans över 5% samtidigt som det är ett väldigt stabilt bolag med stark balansräkning och god intjäning. Värderingen, givet bolagets egna prognoser, skulle ligga någonstans runt p/e 15. Inte jättebilligt givet att bolaget inte växer nämnvärt, men väl en stabil kassako. Avkastning på eget kapital är dock fenomenalt och ligger runt 30 procent.
Totalt blev ett köp i två omgångar motsvarande runt 7 procent av portföljen.
fredag 7 april 2017
Minimikrav på diversifiering?
En sak som funderar mycket på är allokering mellan mina innehav och på innehav jag sålt. Det jag ibland kan slås av är att de innehav som är mindre går bättre än mina större innehav och att innehav jag sålt går bättre än de jag behållit. Det beror ju i någon mån på att jag har haft fel. Det betyder också att jag har en metod för att hitta bolag som går bra, men att jag kanske allokerar något felaktigt.
För att komma tillrätta med detta funderar jag dels på att införa någon typ av standardstorlek på en investering. Det kommer inte vara helt lätt då jag historiskt investerat mindre i bolag som jag ansett varit mer riskabla och bara för att de har gått upp mer betyder det ju inte per definition att investering inte var riskfylld. Bara att investeringarna i en uppåtgående marknad gått bra.
En annan fundering jag har är om jag borde införa ett minimikrav på diversifiering i portföljen. Det finns lite olika skolor men miniminivåerna går ungefär vid 15-20 bolag. Ifall vi tittar runt lite bland duktiga bloggar så har vi Lundaluppen på 12 innehav (ifall vi räknar "illikvida" som ett), miljonär innan 30 har 19 (ifall vi räknar med preffar), snåljåpen har runt 15-20 (uppskattning baserat på gamla inlägg). Samtidigt har det länkas om att ett allt för stor diversifiering är onödig. Själv har jag för tillfället 5 innehav. Hur många innehav har ni i er portfölj? Och tycker ni det är värt att införa minimiregler på antalet bolag, exempelvis på runt 10?
lördag 1 april 2017
Portföljsammanställning Q1 2017
Nedan följer en portföljsammanställning för första kvartalet 2017:
Aktieportfölj
Hittills i år är viktad totalavkastning: +0% (SIXRX: 6%, Avanza Zero: 6%) - Värdeökning 0 tkr. Värde på portfölj: 0,41 miljoner
Under första kvartalet har jag helt sålt av mitt innehav i RailCare och Nilörngruppen samt ökat något i H&M. Jag har även sålt av något i NGS och ICA. Insatt belopp under kvartalet är 0 kr. Amorterat är 30 000 kr. Erhållen utdelning uppgick till 0 kr.
Jag är fortfarande rätt så negativ inställd till värderingen på börsen och är rädd för börsfall inom det närmaste året. Detta reflekteras i en hög grad likvider och i mitt tyckte defensiva innehav. Den största värdemässiga förändringen under kvartalet stod Tesco för som minskade med närmare 6 tkr, även H&M har minskat med närmare 4 tkr. Alla andra innehav har gått upp, vilket kombinerat resulterat i ett nollresultat. Självklart inte nöjd, men går förhoppningsvis bättre under andra kvartalet.
Aktieportfölj
| Bolag/aktie | Valuta | Antal | Portföljandel |
|---|---|---|---|
| Avega | SEK | 1000 | 6% |
| NGS Group | SEK | 170 | 8% |
| H&M | SEK | 210 | 12% |
| Tesco | GBp | 2700 | 14% |
| ICA | SEK | 100 | 7% |
| Likvider | SEK | - | 53% |
Hittills i år är viktad totalavkastning: +0% (SIXRX: 6%, Avanza Zero: 6%) - Värdeökning 0 tkr. Värde på portfölj: 0,41 miljoner
Under första kvartalet har jag helt sålt av mitt innehav i RailCare och Nilörngruppen samt ökat något i H&M. Jag har även sålt av något i NGS och ICA. Insatt belopp under kvartalet är 0 kr. Amorterat är 30 000 kr. Erhållen utdelning uppgick till 0 kr.
Jag är fortfarande rätt så negativ inställd till värderingen på börsen och är rädd för börsfall inom det närmaste året. Detta reflekteras i en hög grad likvider och i mitt tyckte defensiva innehav. Den största värdemässiga förändringen under kvartalet stod Tesco för som minskade med närmare 6 tkr, även H&M har minskat med närmare 4 tkr. Alla andra innehav har gått upp, vilket kombinerat resulterat i ett nollresultat. Självklart inte nöjd, men går förhoppningsvis bättre under andra kvartalet.
fredag 31 mars 2017
Hennes och Mauritz - Q1-rapport
Lundaluppen skrev igår ett inlägg om Q1-rapporten från H&M som är läsvärt. Börja där.
Jag tänker inte återge resultat och dyl. utan mer resonera kring värdering och underliggande resultat.
Det H&M har emot sig är att de faktiskt är värderade runt p/e 20 i runda slängar (på fjolårets resultat). En sån värdering kräver att de växer eller att man har hopp om att de ska växa i framtiden. Samtidigt ska man komma ihåg att p/e 20 betyder att du äger något som avkastar 5% per år. Och, om de bara lyckas hålla den nivån har du dubblat pengarna efter 20 år, eller runt 15 år om de delar ut ungefär hela vinsten och du återinvesterar den.
Bortsett från värderingen tycker jag det är löjligt att påstå att H&M:s underliggande affärsmodell inte fungerar längre. De har ju haft en omsättningstillväxt på ett par hundra procent de senaste åren, det är mer än många "heta" it-bolag haft som samtidigt gör förlustresultat. H&M har en lönsam modell och även om den är "under press" finns det mycket att skruva på som kan hålla uppe vinsten. De kan lägga ner butiker, de kan sluta expandera, de kan flytta produktionen etc. Det de måste hålla upp är låga priser och moderiktiga kläder, om de tullar på det är de körda. Allt annat är brus, tycker jag.
Med det sagt har jag ingen aning om hur aktiekursen utvecklas det närmaste åren, kanske går den upp kanske går den ner, det kommer bero mest på hur olika perceptioner förflyttas. Den som lever får se.
tisdag 7 mars 2017
Hur mycket cash har Buffet?
När jag läser om Buffet på olika bloggar brukar det mest förekomma en massa citat från hans brev eller tal han gjort. Sällan förekommer det rena siffror och diagram, något som jag givetvis tänkt ändra på!

Nedan följer en graf på "Buffets" eller Berkshire Hathaways kassaposition från åren 2001-2016:

Som ni kan se är kassapositionen i absoluta tal rekordstor för tillfället och bolag har ökat på det sedan förra botten under finanskrisen 2007/2008. I % av tillgångarna ligger den runt 14%.
Anledningen varför detta är intressant är dels att det visar att Berkshire faktiskt bygger upp en stor kassa, när de inte hittar bra investeringsobjekt, och dels att det ger en indikator på hur mycket en kassaposition kan variera över tid. För egen del tar jag till mig att Berkshires kassa de senaste 16 åren faktiskt varierat mellan 4 till 23% av tillgångarna. Det kan vara en rimlig utgångspunkt när jag själv bestämmer "maxlikvid" i en framtida fond.
måndag 6 mars 2017
Fondering - vidare resonemang
Lanserade ju förra veckan tanken om att fondera en del av min portfölj. Syftet skulle vara att rent mentalt kunna hålla en portfölj fullinvesterad hela tiden samtidigt som jag inte riskerade alla mina besparingar.
En tanke som jag brottas med och som nog även är avgörande varför jag inte redan i dagsläget ligger 100 procent investerad är att jag kan behöva delar av min portfölj inom de närmaste fem till tio åren. Samtidigt vill jag ligga investerad så mycket som möjligt då jag anser att jag kan få avkastning på pengarna.
Jag tycker problematiken kring investeringshorisont diskuteras alldeles för lite i bloggosfären. Det är lätt att säga att det alltid är rätt att ligga 100 procent investerad, att tajming är meningslöst osv. Men, få personer tycker jag diskuterar risken i att de faktiskt kan behöva använda en del av portföljen för framtida husköp, arbetslöshet mm. Och då är det inte så roligt att behöva gå ur delar av portföljen när värdet är nedpressat. Att ligga likvid och bara invänta tillfällen då det är nedpressad kanske inte maximerar avkastningen, men det minimerar risken.
Det jag kommit fram till för att lösa problemet är väl i praktiken att öka på bufferten. Själv väljer jag att kalla det fondering - dvs jag väljer ut en absolut summa som jag sätter av och skapar en "fond" av pengarna. Fonden har i sin tur regler för hur den får investera, hur mycket likvider som får finnas osv. Inga pengar får sättas in eller tas ut ur fonden, annat än i nödfall. Man skulle kunna få fundera på om man en gång per år får välja att ta ut eller sätta in pengar.
Summan för min fond ska vara tillräcklig stor samtidigt som den ska vara tillräckligt liten för att resterande pengar ska räcka till vid eventuella husköp. Funderar som sagt på mellan 200-250 tkr. Vad tror ni? För lite eller för mycket för vad jag ska uppnå? Tidsmässigt tänker jag att fonden ska löpa åtminstone 20 år framöver.
fredag 3 mars 2017
En fonds styrka och svaghet
Sitter och bläddrar igenom Berkshire hathaways och Buffets årliga brev till sina aktieägare och reflekterar över den otroliga värdeutveckling som ändå har ägt rum i detta bolag under de 50 åren! bolaget varit verksamt. En sak som jag slås av är att det faktiskt har inträffat en nära 50 procentig market-value nedgång 1974 och som sedan följdes av ett par år med över 100 procentiga uppgångar. När man får ett facit presenterat med en stor mängd år är det lättare att förstå tjusningen av långa tidshorisonter och poänglösheten i att ligga med kontanter.
Detta är dock lättare sagt än gjort och som trogna läsare vet ligger jag numera med cirka 50 procent kontanter. Jag kan även reflektera i att jag både lyckas och inte lyckas tajma nedgångar, men att jag ändå fått bra avkastning på de pengar jag faktiskt legat investerade med.
Ett problem när man sparar löpande och sedan ska ligga fullinvesterad är att du vid varje given tidpunkt ligger på ett sorts all-time-high i portföljen och om/när nedgången kommer kan du i kronor och ören faktiskt förlora mer än vad du ackumulerat har samlat ihop i avkastning under åren. Det kanske inte är ett problem om du fortsatt kan ligga kvar med pengarna, men kan bli ett desto större problem om du ska använda de till husköp eller behöver de som buffert eller liknande. Psykologiskt är det dock jobbigt att känna att alla dina år av ackumulerat investerande försvinner.
Ett sätt att komma runt detta är att konstruera en sorts mental aktiefond utan rätt till uttag eller insättningar på ett belopp som du "kan förlora". Så det jag funderar på att göra är att lägga om portföljen så att jag sätter av en absolut summa, säg 200 000 kr, som jag ska förvalta på bästa sätt i "evig tid". Nysparande får jag förvalta hur jag vill, i aktier, fonder eller bara räntespar, men det sätts inte in automatiskt till fonden. På bloggen kommer jag då att redovisa endast hur det går för fonden och inte hela mitt sparkapital.
Vad tror ni om det?
onsdag 1 mars 2017
Säljer av delar av portföljen
Lite fram och tillbaka här. Behöver nog vara med om ytterligare en kris innan jag bestämmer mig ifall det här med tajming är hopplöst eller faktiskt går att uppnå. Jag tror nämligen att det kommer en kris inom 1-2 år och att jag hellre missar en uppgång än är med om en kraftig nedgång. I slutänden spelar jämförelsen mot indexen ingen roll ifall man ändå förlorar pengar.
I vilket fall som helst så har jag sålt av delar av portföljen så att jag nu har ungefär 50% kontanter. De innehav jag helt sålt av är Nilörn och Nolato. Jag har även hyvlat av stora delar av RailCare innehavet samt minskat något i NGS Group. Utesluter inte att jag säljer av ytterligare framöver.
I vilket fall som helst så har jag sålt av delar av portföljen så att jag nu har ungefär 50% kontanter. De innehav jag helt sålt av är Nilörn och Nolato. Jag har även hyvlat av stora delar av RailCare innehavet samt minskat något i NGS Group. Utesluter inte att jag säljer av ytterligare framöver.
torsdag 16 februari 2017
Skuldsättning i portföljbolagen
En viktig parameter när man analyserar bolag är att se till bolagets skuldsituation. Ett allt för skuldsatt bolag kan inte dela ut pengar till sina aktieägare och risker att behöva "låna" in mer pengar från aktieägarna i form av en nyemission om resultatet viker vid en eventuellt kris.
Det är dock viktigt att komma ihåg att skuldsituationen varierar kraftig mellan olika branscher och ett skuldfritt bolag behöver inte betyda att det är ett bra eller mindre riskfyllt bolag. Detta eftersom (1) verksamheten kan vara väldigt riskfyllt, det är därför ingen vågat låna ut pengar, (2) verksamheten kräver stora initiala investeringar, vilket gör att det är omöjligt att bedriva verksamheten utan skuldsättning.
Med det sagt har jag analyserat mitt egna portföljinnehav på två parametrar (1) räntebärande nettoskuld i förhållande till tillgångarna och (2) finansnetto delat med rörelseresultatet. Den ena parametern mäter storleken och den andra flödet. Inga av mina bolag går med förlust så de täcker alla räntekostnaderna till olika grader.
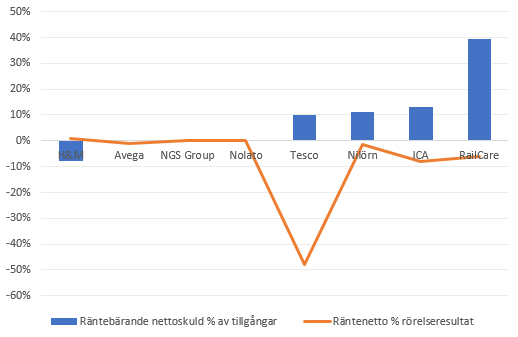
Sämst till flödet ligger Tesco med hela 48% av rörelseresultatet som går till att betala räntekostnaderna. För 2-3 år sedan låg samma siffra på runt 10% (ungefär samma som ICA gör idag). Sett till tillgångarna är RailCare värst med runt 40% i räntebärande skulder, men de betalar samtidigt en väldigt låg ränta och endast 6% av rörelseresultatet går till att betala räntor.
Är då skuldsituationen problematiskt för någon av bolagen? Och, borde jag agera? Här blir det lite knivigare. Tesco för att ta det uppenbara exemplet värderas efter de höga löpande räntebetalningarna de gör och det är ett allmänt känt problem. Sett till tillgångarna har de inte så höga skulder utan det är snarare ett nedtryckt rörelseresultat som är problemet. Det betyder att för varje pund de stärker rörelseresultatet kommer räntekostnaderna bli något av ett mindre problem.
Värre är det faktiskt för ICA och RailCare samt kanske Nilörn. De har alla låga räntekostnader idag, men ändå en skuldsättning som potentiellt skulle kunna skada bolaget. Tesco som jag skrev tidigare skulle ha sett ut som ICA om vi gjort samma analys för 2-3 år sedan. Nilörngruppen verkar ha närmast artificiell låg räntekostnad runt 1%. Fast vid en djupare analys ser vi att Nilörngruppen ökat på skuldsättningen under året och betalar cirka 3% på deras lån nu, vilket är mer rimligt. Lånekostnaden, redovisningsmässigt, kommer öka till runt 3 miljoner per år, jämfört med runt 1 miljon för 2016. Det är ingen problem i dagsläget, men värt att hålla ögonen på.
För RailCare så betalar de runt 4-5% på de räntebärande lånen, vilket får anses vara halvhögt. Bolaget skulle nog må bra av att sänka skuldsättningen något. Intjäningsförmågan är dock fortsatt god, men väl värt också att hålla ett öga på.
Har ni koll på skuldsättningen på era portföljbolag? Vad anser ni är problematiskt och vad anser ni är inga problem?
Prenumerera på:
Inlägg (Atom)